
近時、顧問先の税務調査において、総勘定元帳や仕訳帳等のデータ提出を税務当局から依頼されるケースが増加しています。顧問先の中には、データを提出することに抵抗感を覚える方もいらっしゃるかと思います。どこまでデータを提出すればよいか、提出しないことはできるのか、仮に提出を拒否した場合には罰則があるのか等について、少なからず疑問をお持ちの方も多いと見受けられます。
このような状況下で、令和8年10月13日に、「税務調査等における帳簿等データの提出依頼に関する取組等について」というページが、国税庁の公式ホームページに公表されました。今回新たに公開された情報の中には、「税務調査等における帳簿等データの提出依頼等に関するQ&A」という資料も含まれており、当該公表情報から、納税者が疑問に感じていることや今後の税務調査にあたっての対応について読み解いていきたいと思います。
国税庁の狙い
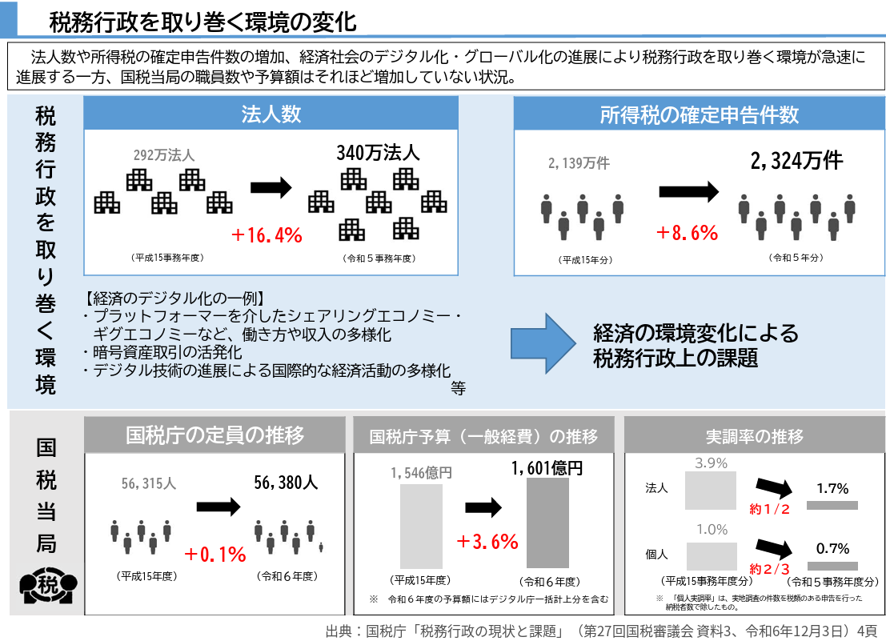
まず、帳簿等のデータ提出を求める国税庁の狙いについて考えます。 国内の法人数や所得税の確定申告件数の増加、経済のデジタル化・グローバル化の進展により、税務行政を取り巻く環境が急速に変化する一方、国税庁の職員数及び予算額はあまり増加していません。
こうした環境変化もあり、近年の国税庁は、納税者の利便性の向上や税務行政の効率化を図る観点から、税務行政のデジタル・トランスフォーメーションに取り組んでいます。令和5年6月23日に公表された「税務行政のデジタル・トランスフォーメーション-税務行政の将来像2023-」では、①納税者の利便性の向上、②課税・徴収の効率化・高度化等、③事業者のデジタル化促進を三つの柱として、各種施策を進めていくことが記載されています。その中でも、特に注目されているのが、次世代国税総合管理システム(KSK2、令和8年9月24日稼働)の導入です。
KSK2刷新の主なコンセプトは、紙からデータ、縦割りシステムの解消、メインフレームからの脱却の三つです。
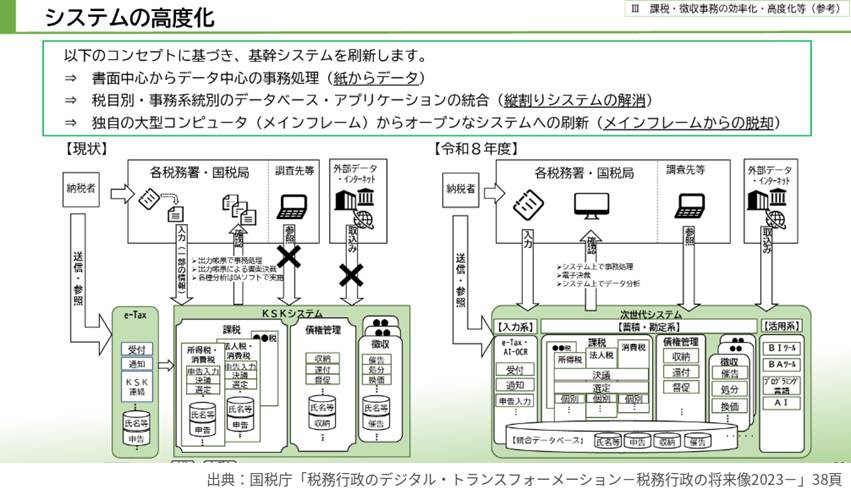
KSK2の導入が税務調査の局面に与える影響としては、主に以下が考えられます。
- 調査先から調査担当官がKSK2にアクセスし情報を参照できることとなり、調査効率が上がる。
- 外部データをKSK2に取り込み調査に活用することが可能となる。
- 法人税、所得税、相続・贈与税のデータが一元管理されるため、特にオーナー企業では複数税目の調査(総合調査)が今後増える可能性がある。
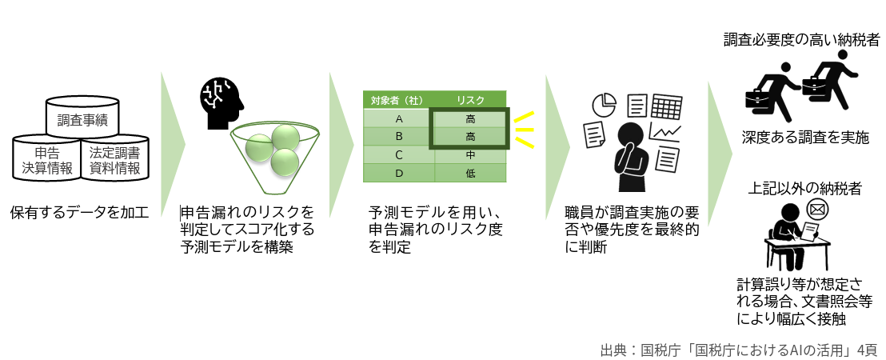
- データの一元管理と外部データを取り込むことが可能となることで、AIで分析できるデータが拡充され、調査の深度が深まる。
以上のことから国税庁としては、KSK2への刷新によりAI・データ分析を最大限に活用できる環境が整ったため、税務調査で納税者に帳簿等のデータを提出してもらうことにより、KSK2を活用した申告漏れの把握や調査の高度化を一層推し進めていくことが狙いであると考えられます。
| 税目 | 追徴税額 | ポイント |
| 所得税 | 1,431億円 | 過去最高 |
| 法人税・消費税 | 3,672億円 | うち実地調査分(3,407億円)は直近10年で最高 |
| 相続税 | 962億円 | うち簡易な接触(⽂書、電話による連絡⼜は来署依頼による⾯接による接触)分(138億円)は、簡易な接触の事績の公表を始めた平成28事務年度以降で最高 |
※追徴税額は実地調査と簡易な接触の合計額。出典:国税庁「令和6事務年度における所得税及び消費税調査等の状況」「令和6事務年度 法人税等の調査事績の概要」「令和6事務年度における相続税の調査等の状況」(いずれも令和7年12月)
データ提出を依頼されるタイミングとデータ提出後の過少申告加算税の適用
Q&Aによれば、実地調査を行うことを予定している場合には、帳簿等データの提出依頼は、原則として、事前通知後に行うとされています。ただし、実地調査の日時調整に時間を要するといった場合には、調査事務の適正かつ円滑な遂行や納税者等の皆様の負担軽減の観点から、事前通知に先立ち、帳簿等データの提出をお願いする場合もあるとしています。
基本的には、税務調査の事前通知を受けたあとに、データ提出の依頼を受けるものと考えて差し支えありません。なお、実地調査を予定していない調査であっても、質問検査等の一環として帳簿等データの提出を依頼される場合があり、提出したデータの確認によって更正等の必要がないと判断された場合には、口頭で調査終了の連絡を受けることもあるとされています。
個別事情にもよりますが、税務調査の事前通知を受けた後でも、調査により更正があるべきことを予知する前に修正申告を行った場合には、過少申告加算税の割合は原則5%(期限内申告税額と50万円のいずれか多い額を超える部分は10%)となります。国税庁の事務運営指針においても、臨場のための日時の連絡を行った段階で修正申告書が提出された場合には、原則として「更正があるべきことを予知してされたもの」に該当しないとされています。一方、実地調査や非違事項の指摘などにより調査を了知した後の修正申告は、原則として更正の予知があったものとされ、割合は10%(上記超過部分は15%)となります。
Q&Aでは、「実地の調査前に帳簿等データを提出いただいたことのみをもって、『更正があるべきことを予知してされたもの』に該当しないものと考えます。」との記載があることから、素直に考えるとデータ提出後実地調査開始までに修正申告を行った場合の過少申告加算税の税率は5%になると想定されます。しかし、Q&Aでは、実地の調査前に帳簿等データの提出を求める行為は「実地の調査」以外の調査として行う質問検査等に該当するとされています(問2(注)2)。そのため、提出したデータの分析結果に基づいて実地調査前に非違事項の指摘を受け、その後に修正申告を行った場合には、調査を了知した後の修正申告として「更正があるべきことを予知してされたもの」に該当し、10%(上記超過部分は15%)の過少申告加算税が課される可能性があります。したがって、データ提出後の修正申告であっても、一概に5%で済むとは限らないと考えます。ちなみに、Q&Aにも注書きで、「上記の回答は一般的な例を示したものであり、加算税の適用に当たっては、個々の事実関係を精査した上で判断となります。」と記載されています。
データ提出に応じない場合
| 国税通則法第128条(抄) 次の各号のいずれかに該当する者は、一年以下の拘禁刑又は五十万円以下の罰金に処する。 二 第七十四条の二から第七十四条の六までの規定による物件の提示若しくは提出の要求に対し、正当な理由がなくこれに応じず、又は偽りの記載若しくは記録をした帳簿書類その他の物件(その写しを含む。)を提示し、若しくは提出した者 |
提出した電子データの取扱い
このところ、AIを使用したサイバー攻撃による情報流出事件が多発しており、加えて、令和8年9月24日の国税システムの更改直後にe-Taxの一部機能に不具合も発生したことで、納税者が提出したデータの情報管理に不安を感じる方も多いと思います。
国税庁の公表資料によれば、電子データを含め、国税当局が税務調査等において提出を受けた情報は、行政文書として保存され、例えば、課税処分の証拠として保存が必要なものは、国税庁標準文書保存期間基準等に従って保存期間(通常は7年)を設定した上で、管理し、保存期間が満了した後は消去するとしています。
またセキュリティ面では、国税庁において定めた行政文書管理規則等に従い、厳重に管理し、行政文書として保存された帳簿等データについては、アクセス権限を設定(付与)した上で、必要に応じてパスワードの設定、暗号化を行う、保存された帳簿等データのうち保存期間が満了したものについては、文書管理規則の規程に基づき確実に消去する、といった措置を講じていると公表しています。
なお、留意すべき点としては、Q&Aによれば、提出したデータは他の事案の税務調査や行政指導にも活用されることがある点です。この辺りの取扱いも含めて、電子データの提出を行うかどうかを決定するのが良いと考えます。
まとめ
国税庁は、帳簿等データの提出依頼の目的として、調査事務の適正かつ円滑な遂行や納税者等の皆様の負担軽減を掲げています。しかし、その背景には、KSK2の稼働によってAI・データ分析を最大限に活用できる環境が整ったため、税務調査で取得するデータを申告漏れの把握や調査の高度化に生かしていきたいという国税庁側の狙いがあると考えられます。
現状、データの提出は、納税者の理解と協力の下、その承諾を得て行うものとされており、提出依頼に応じないことのみをもって罰則が適用されるものではありません。ただし法令上は、正当な理由がなく帳簿等の提示・提出を拒んだ場合には罰則の対象となりうるため、データでの提出を控える場合であっても、その理由を説明した上で、紙の帳簿等や画面上での提示など別の方法で調査に協力する姿勢が求められます。
一方で、適正な申告をしている納税者にとっては、データを提出することで調査が効率的に進み、早期に終了するというメリットも考えられます。もっとも、AIによる分析で調査の深度が深まり、思わぬ指摘や追徴税額につながる可能性があることや、提出したデータが他の事案の税務調査等にも活用されることがある点には留意が必要です。
データ提出の依頼を受けた際には、依頼の範囲、提出期限、受け渡し方法を確認した上で、提出するかどうかも含めて、まずは顧問税理士にご相談ください。
投稿者プロフィール
最新の投稿
 税務顧問2026年10月31日税務調査時のデータ提出依頼への対応について